(来源:桥水中国)
近期,美国接连公布了强劲的经济数据。我们认为,在出现更明确的通胀放缓迹象之前,美联储很可能继续加息。
今年以来,美联储政策立场已从降息转向加息,原因是通胀率停留在3%左右、未能继续回落,同时经济增长和劳动力市场均已企稳走强。强劲的增长意味着紧缩政策导致经济下行的风险有限,因此接下来驱动美联储政策的主要因素将是通胀走势。如果没有更明确的迹象表明通胀重新放缓,美联储很可能继续加息。在这一背景下,上周二市场大幅重估货币政策预期,两年期美债遭遇抛售、收益率上行20个基点,这与最新通胀数据传达的信息基本吻合:各品类价格普遍上涨,而且除了成本端价格上涨向终端价格的传导之外,还有更多迹象表明通胀居高难下。本文我们阐述如何评估最新经济数据,及其对美国整体经济展望的影响。我们的判断如下:
最新通胀数据中,最超出我们和市场普遍预期的是:劳动力敏感型服务业通胀持续高企。我们此前指出,本轮经济扩张集中于企业投资,居民借贷较少,向就业和工资的传导也较为有限,因此其引发的通胀压力低于以往多轮繁荣期。尤其是,我们原本预计工资增长偏弱会更明显地压低服务业通胀,但实际影响幅度低于预期。近期数据呈现出两点变化:一是劳动力市场更强,财富效应与居民消耗储蓄持续支撑居民消费支出,企业也相应增加招聘;二是偏弱的工资增长向服务价格的传导仍然有限,强劲的需求反而继续支撑服务业通胀。尽管我们的总体判断不变——即本轮经济扩张更集中,通胀压力低于往常水平,但鉴于近期数据显示劳动力市场与通胀具有韧性,我们已小幅上调对未来通胀的预测。
正如我们预期,能源价格上涨和供应链压力正推高通胀;但展望未来,通胀压力正在发生明显变化。综合来看,我们预估大宗商品价格上涨对核心CPI同比涨幅的贡献约为30个基点,但这一推动力即将逆转:随着特朗普释放出不太可能再次推动美以伊冲突升级的信号,能源价格自10月初以来已显著下跌——汽油价格下跌10%、布伦特原油价格下跌20%。
综合考虑上述各类因素,我们仍预计未来一年通胀将温和回落。尽管强劲的居民消费需求使通胀居高不下,但展望未来,这一需求面临轻微的下行压力。我们认为,居民消费尤其依赖财富效应支撑下的储蓄消耗,但股市上涨行情已经放缓,财富效应对居民支出的支撑随之减弱。财政对经济增长的边际推动也已转为小幅拖累,更高的利率可能进一步抑制需求。此外,近期大宗商品价格回落,从供给端带来新的去通胀动力。
当前经济状况支持美联储继续加息,直至看到更多通胀回落的证据,这与美联储的政策立场相近——即依据实际数据而非前瞻预测来决策。经济增长和劳动力市场尚未出现走弱迹象,通胀又明显高于目标,因此,美联储很可能继续加息,直至通胀回落取得进展,或经济增长、劳动力市场出现明确风险。我们判断,近期数据意味着所需的紧缩力度可能更大;但考虑到本轮扩张的特点,当前市场定价所反映的紧缩幅度,与实际可能需要的力度大体接近。在通胀数据公布前,我们对美国货币政策的看法与市场定价分歧不大;市场对这份偏热的通胀数据的反应,也与我们对当前形势的评估基本吻合。
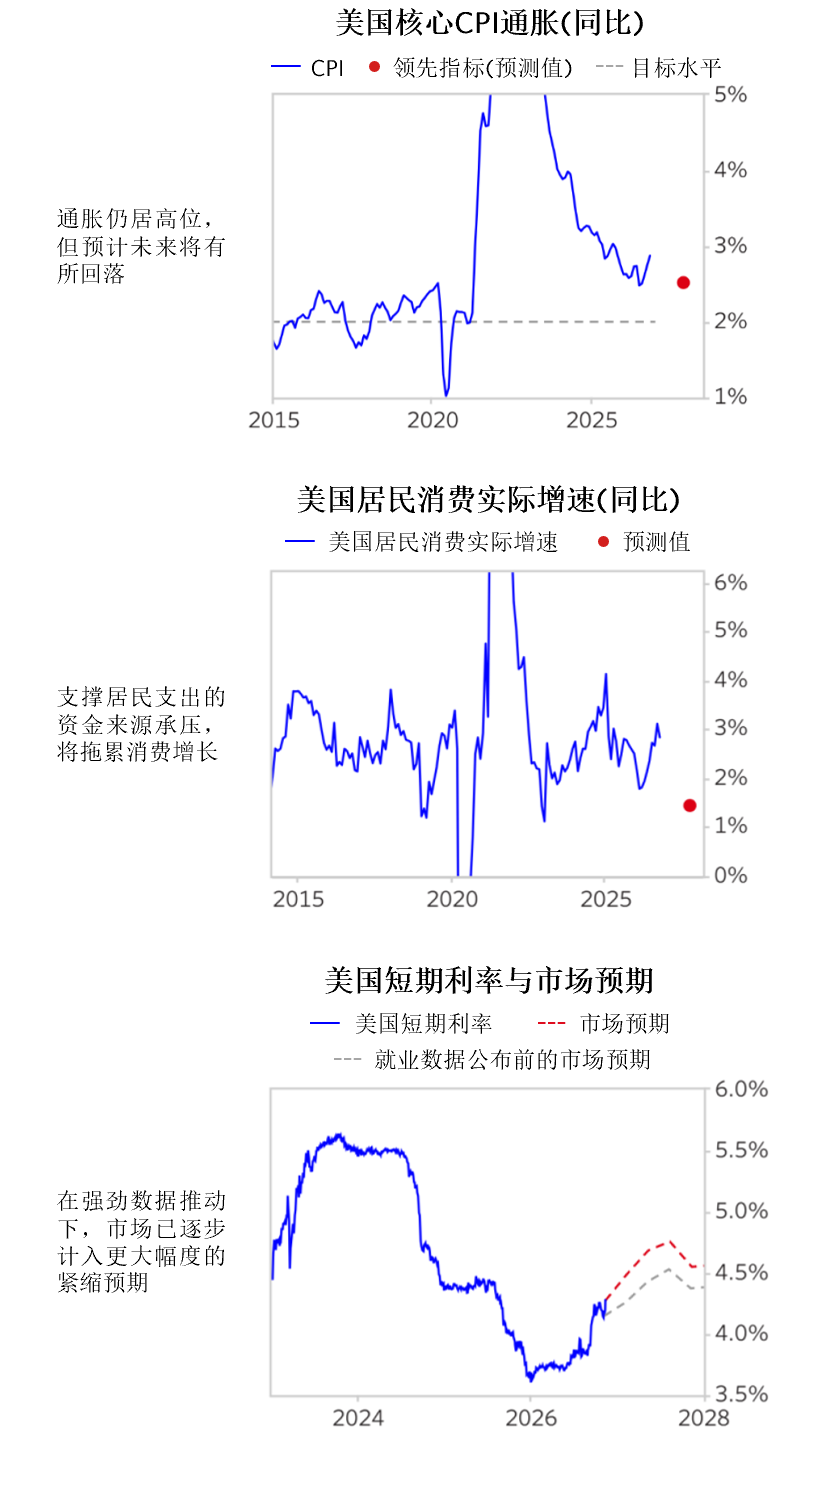
下图展示了我们对上述因素的综合判断:通胀将有所回落,但仍将高于美联储目标水平;随着支撑居民支出的资金来源减弱,居民相应减少支出,需求增速也很可能放缓。总体而言,市场定价反映的美联储政策收紧幅度,与我们认为实现其目标所需的紧缩力度基本吻合。
免责声明
▲向上滑动阅览
本刊由美国桥水投资公司(Bridgewater Associates, LP,简称“美国桥水”)或经其授权由桥水中国编辑发布,并归美国桥水所有,仅限于提供信息和教育的目的。本刊并不考虑任何阅读者的特定投资需求、目标或风险承受能力。此外,因客户投资限制、投资组合调整和交易成本等多种因素,桥水的实际投资有可能(并经常会)与本刊得出的结论不同。阅读者在作出任何投资决定之前,应当咨询各自的顾问,其中包括税务顾问。本刊并非出售或者邀请购买文中提及的证券或其他证券的要约。
未经美国桥水和桥水中国事先书面同意,任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本刊内容。
桥水在金融服务上拥有“桥水”“Bridgewater”“全天候”“ALL WEATHER”“全天候增强”“ALL WEATHER PLUS”“桥水全天候”“BRIDGEWATER ALL WEATHER”等注册商标,任何未经桥水授权的使用均可能侵犯桥水的知识产权。 ]article_adlist-->桥水研究部采用来自公开、非公开和内部渠道的数据和信息,包括来自桥水实际交易的数据。信息来源包括BCA、彭博财经社(Bloomberg Finance L.P.)、Bond Radar、Candeal、Calderwood、CBRE, Inc.、CEIC数据有限公司(CEIC Data Company Ltd.)、柯拉鲁斯金融技术公司(Clarus Financial Technology)、加拿大会议委员会(Conference Board of Canada)、Consensus Economics Inc.、Corelogic, Inc.、Cornerstone Macro、Dealogic、DTCC Data Repository、Ecoanalitica、Empirica Research Partners、Entis(Axioma Qontigo)、EPFR Global、ESG Book、欧亚集团有限公司(Eurasia Group)、Evercore ISI、Factset研究系统公司(Factset Research Systems)、《金融时报》有限公司(The Financial Times Limited)、美国金融业监管局(FINRA)、GaveKal研究公司(GaveKal Research Ltd.)、全球金融数据有限公司(Global Financial Data, Inc.)、《哈佛商业评论》(Harvard Business Review)、哈沃分析有限公司(Haver Analytics, Inc.)、机构股东服务公司(Institutional Shareholder Services)、加拿大投资基金学会(The Investment Funds Institute of Canada)、ICE Data、ICE Derived Data(UK)、投资公司协会(Investment Company Institute)、国际金融协会(International Institute of Finance)、摩根大通(JP Morgan)、JSTA顾问公司(JSTA Advisors)、MarketAxess、Medley全球顾问公司(Medley Global Advisors)、Metals Focus Ltd、Moody’s ESG Solutions、MSCI有限公司、美国全国经济研究局(National Bureau of Economic Research)、经济合作与发展组织(Organisation for Economic Co-operation and Development,OECD)、养老金及投资研究中心(Pensions & Investments Research Center)、Refinitiv、罗迪集团(Rhodium Group)、RP Data、鲁滨逊研究(Rubinson Research)、Rystad能源公司(Rysta Energy)、标普全球市场情报公司(S&P Global Market Intelligence)、Sentix Gmbh、上海万得资讯有限公司(Shanghai Wind Information)、Sustainalytics、Swaps Monitor、Totem Macro、Tradeweb、联合国(United Nations)、美国商务部(US Department of Commerce)、Verisk Maplecroft、Visible Alpha、Wells Bay、万得金融信息有限公司(Wind Financial Information LLC)、伍德麦肯兹有限公司(Wood Mackenzie Limited)、世界金属统计局(World Bureau of Metal Statistics)、世界经济论坛(World Economic Forum)、YieldBook。虽然桥水认为来自外部来源的信息是可靠的,但不对其准确性承担责任。 ]article_adlist-->本刊所含观点谨代表桥水在发布之日的观点。若有改变,恕不提前通知。桥水可能在本资料讨论的某个或多个投资头寸及/证券或衍生品种拥有重大金融利益。本刊撰写人所获的报酬取决于各种因素,包括工作质量和公司收入。 ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
易倍策略提示:文章来自网络,不代表本站观点。